Domain rnat.de kaufen?
Wir ziehen mit dem Projekt
rnat.de um.
Sind Sie am Kauf der Domain
rnat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rnat.de kaufen?
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
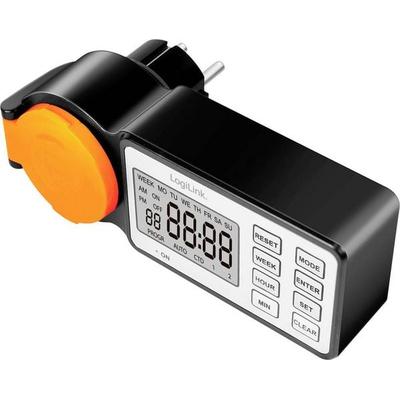
LogiLink ET0016 Zeitschaltuhr digital IP44 Countdown-Funktion, EIN/AUS-Programm, Timer-FunktionDiese Outdoor-zeitschaltuhr Mit Lcd-display Und Ip44-spritzwasserschutz Bietet Bis Zu 12 Verschiedene Ein-/ausschaltprogramme, Einen Countdown- Und Einen Zufallstimer Mit Täglicher Oder Wöchentlicher Wiederholung. Sie Verfügt Über Eine Sichere Cee...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
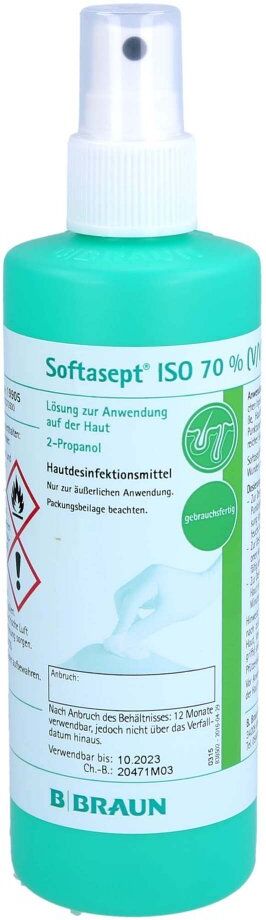
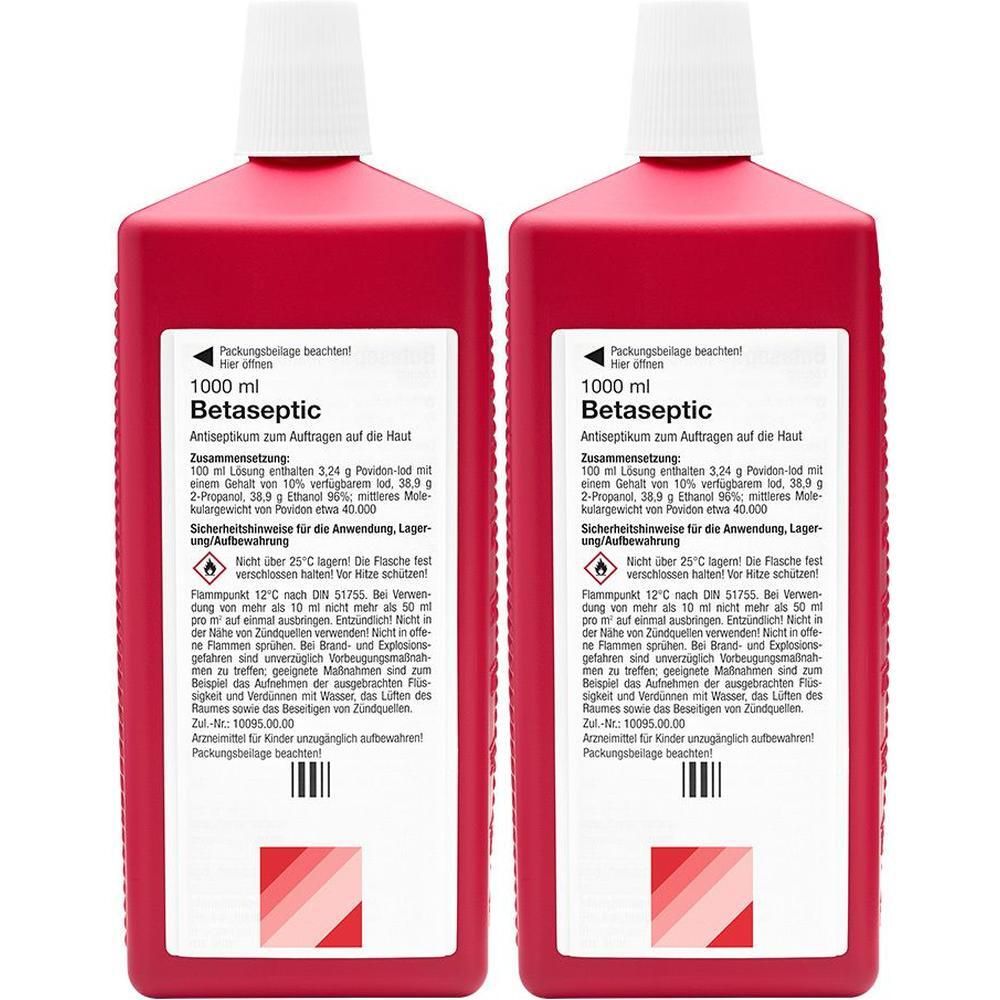
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
MAICO 0044.0415 Service-Tool VSR ST ZTH Service-Tool für VSR 00440415- Service-Tool zur Parametrierung der AX-VSR Volumenstromregler (VAV-Regler) mit Belimo LMV-D3-MP Antrieb. - Das AX-VSR-Tool-ZTH wird über den Antrieb des Volumenstromreglers gespeist. - Anschluss via Servicebuchse am Volumenstromregler mittels beiliegendem Verbindungskabel (Länge: 3 m) oder am MP/PP-Anschluss, z.B. Anschlussdose, Schaltschrank. - Beim Anschluss des AX-VSR-Tool-ZTH an den Belimo-Antrieb wird das Bediengerät gestartet und die Daten des angeschlossenen Antriebs ausgelesen. - Die verfügbaren Einstell- und Bedienoptionen werden angezeigt. - Veränderbare Parameter: • Sollwert min [m3/h] • Sollwert max [m3/h] • Stufe: Auto / Auf / Zu / Min / Mid / Max / Stop. • Mode: 2 - 10 V / 0 - 10 V - Bedienung mittels Folientastatur und LCD-Anzeige mit 2 x 16 Zeichen sowie Hintergrundbeleuchtung. - Firmware-Upgrade möglich. - Schnittstelle: USB 2.0. USB-Stecker Typ B, Verbindungskabel (Länge: 1 m) mit Stecker A auf B beiliegend. - Schutzklasse: III Schutzkleinspannung. - EMV: CE gemäß 2004/108/EG. - Betriebstemperatur: 0...50 °C, nicht kondensierend. - Nennspannung: AC 24C, 50/60 Hz, DC 24 V (vom Antrieb). - Leistungsverbrauch Betrieb: 1 W.Artikel:VSR ST ZTH - Gewicht: 0,1 kg - Gewicht mit Verpackung: 0,3 kg - Breite: 95 mm - Höhe: 55 mm - Tiefe: 25 mm - Breite mit Verpackung: 120 mm - Höhe mit Verpackung: 70 mm - Tiefe mit Verpackung: 100 mm877,48 €*Versand: 8,85 €Sichere Weiterleitung zum Anbieter
-
LogiLink ET0016 Zeitschaltuhr digital IP44 Countdown-Funktion, EIN/AUS-Programm, Timer-FunktionDiese Outdoor-zeitschaltuhr Mit Lcd-display Und Ip44-spritzwasserschutz Bietet Bis Zu 12 Verschiedene Ein-/ausschaltprogramme, Einen Countdown- Und Einen Zufallstimer Mit Täglicher Oder Wöchentlicher Wiederholung. Sie Verfügt Über Eine Sichere Cee...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erlhofer, Sebastian: Website-Konzeption und RelaunchWebsite-Konzeption und Relaunch , Planung, Optimierung, Usability. Das Handbuch für die Praxis , Sport-Stoßdämpfer > Sportfederung , Auflage: 2. aktualisierte und erweiterte Auflage, Erscheinungsjahr: 201910, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Erlhofer, Sebastian~Brenner, Dorothea, Edition: ENL, Auflage: 19002, Auflage/Ausgabe: 2. aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 545, Themenüberschrift: COMPUTERS / General, Keyword: User-Experience; Usability Lean-UX; Web-Design; Testing; Mock-ups; Online-Strategie; Agile Entwicklung; Webseiten Web-Sites; Layout Interface Barrierefreiheit; SEO; Hand-Buch Bücher lernen Grundlagen Kurse Tipps Workshops Tutorials Anleitung Training; Briefing Checkliste, Fachschema: Informatik~Internet~Surfen (Internet)~Netzwerk (elektronisch), Fachkategorie: Informatik~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Internet, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk, Länge: 247, Breite: 177, Höhe: 38, Gewicht: 1164, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783836245579, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnittstelle KunstunterrichtSchnittstelle Kunstunterricht , Skulptur - Material - Prozess , > , Erscheinungsjahr: 20240701, Produktform: Kartoniert, Titel der Reihe: Schnittstelle Kunstunterricht##, Redaktion: Pauls, Karina, Seitenzahl/Blattzahl: 104, Keyword: Kunstunterricht; Kunstdidaktik; Kunstpädagogik; künstlerische Bildung; Skulptur, Fachschema: Didaktik~Unterricht / Didaktik~Kunsterziehung~Kunstunterricht, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Imprint-Titels: Athena bei wbv, Warengruppe: TB/Bildende Kunst, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 221, Breite: 148, Höhe: 9, Gewicht: 232, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.